


Basic Loan Calc
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 1.3.0.0
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 1 000 000+
- შემქმნელი
- Trisamoca Tacamtun
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
 ანალიზის ავტორი: AppCompare
ფინანსური გადაწყვეტილებების მიღებისას ყველაზე რთული ნაწილი ხშირად რთული ფორმულა კი არა, სხვადასხვა ვარიანტის სწრაფად და თანმიმდევრულად შედარებაა. სწორედ ამ როლს ასრულებს Basic Loan Calc — ფინანსური კატეგორიის უფასო აპი, რომელიც სესხის შეფასებასა და დეპოზიტის შესაძლო შედეგების სიმულაციაზეა ორიენტირებული. მე მას უფრო პრაქტიკულ სამუშაო ხელსაწყოდ ვუყურებ, ვიდრე სრულფასოვან საბანკო მომსახურებად: ის გეხმარება წინასწარ დაინახო რიცხვების ურთიერთკავშირი, მაგრამ საბოლოო გადაწყვეტილების მიღება მაინც რეალურ ხელშეკრულებასა და კრედიტორის პირობებზე უნდა დაყრდნობოდეს.
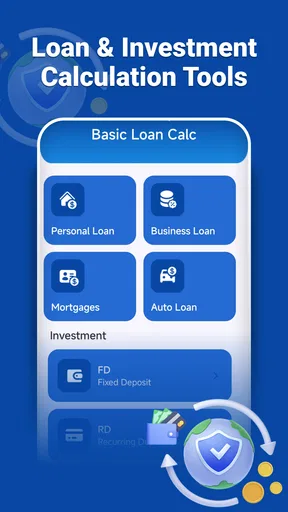
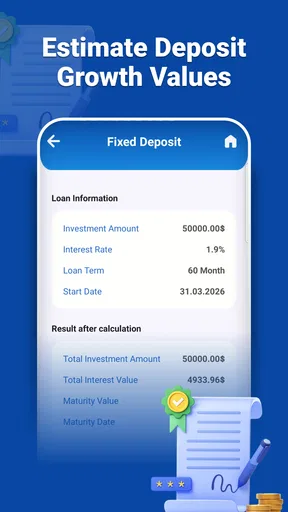
აპლიკაცია შექმნილია Trisamoca Tacamtun-ის მიერ და მისი მოკლე აღწერა — Basic Loan Calc — ზუსტად გადმოსცემს მის ძირითად დანიშნულებას. ის გათვლილია მათთვის, ვისაც სურს სესხის პირობების შეფასება, ფიქსირებული დეპოზიტის სცენარის გამოცდა ან განმეორებადი დეპოზიტების დაგეგმვა. ჩემი გამოცდილებით, მისი მთავარი ღირებულება იმაშია, რომ ერთ სივრცეში გაძლევს რამდენიმე ფინანსური სცენარის შედარების შესაძლებლობას, ისე რომ ყოველ ჯერზე კალკულატორის, ქაღალდისა და ცალკე ცხრილის გამოყენება არ დაგჭირდეს.
როგორ გამოვიყენე აპი ყოველდღიური ფინანსური დაგეგმვისთვის
პირველი ნაბიჯი მარტივია: ვირჩევ მიზანს — სესხის შეფასებას ან დეპოზიტის ინვესტიციის სიმულაციას — და შემდეგ ვამზადებ იმ მონაცემებს, რომლებიც უკვე ვიცი. სესხის შემთხვევაში ეს შეიძლება იყოს სასურველი თანხა, ვადა და საპროცენტო განაკვეთი, ხოლო დეპოზიტის შემთხვევაში საწყისი თანხა, პერიოდული შენატანი და მოსალოდნელი განაკვეთი. ასეთი მიდგომა მნიშვნელოვანია, რადგან აპი არ ცვლის ფინანსურ კონსულტანტს და ვერ გამოიცნობს იმ პირობებს, რომლებიც მომხმარებელს ბანკმა ინდივიდუალურად უნდა შესთავაზოს.
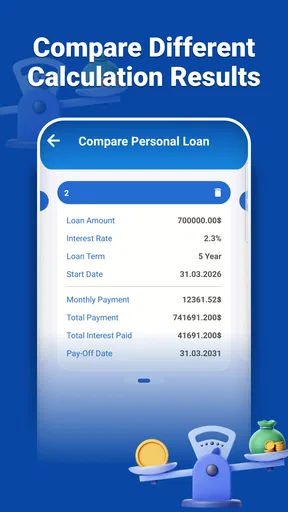
ჩემი რეკომენდაციაა, პირველივე ცდაზე არ ეცადო „სწორი“ პასუხის პოვნას. უკეთესი შედეგი მიიღება მაშინ, როცა ერთსა და იმავე მიზანს რამდენიმე სცენარად ყოფ. მაგალითად, თუ გჭირდება თანხა სახლის ტექნიკისთვის, ჯერ ვამოწმებ მოკლე ვადას, შემდეგ უფრო ხანგრძლივ პერიოდს და ბოლოს ვადარებ, როგორ იცვლება გადასახდელი თანხა განაკვეთის მცირე ცვლილებისას. ამ გზით აპი მხოლოდ ერთ რიცხვს კი არ გაჩვენებს, არამედ გეხმარება დაინახო, რომელი პირობა მოქმედებს ყველაზე ძლიერად.
რეალურ ყოველდღიურ სიტუაციაში ეს განსაკუთრებით გამოსადეგია ხელფასამდე რამდენიმე დღით ადრე, როცა მომხმარებელი ფიქრობს, აიღოს თუ არა მცირე სესხი. ასეთ დროს მხოლოდ ყოველთვიური გადასახადის ნახვა შეიძლება შეცდომაში შემყვანი იყოს. მე ერთდროულად ვაკვირდები ვადის გავლენას და მთლიან დასაბრუნებელ თანხას. ხანგრძლივი ვადა ხშირად ამცირებს პერიოდულ დატვირთვას, მაგრამ საბოლოო ღირებულებას შეიძლება ზრდიდეს. სწორედ ასეთი გაცალკევებული შემოწმება არის აპის გამოყენების უფრო გონივრული გზა, ვიდრე მხოლოდ ყველაზე დაბალი ყოველთვიური გადასახადის არჩევა.
დეპოზიტის სიმულაციისას სხვა ჩვევა მეხმარება. თავდაპირველად ვუთითებ მხოლოდ საწყის თანხას, შემდეგ ცალკე ვამატებ განმეორებით შენატანს. ასე ვხვდები, შედეგს უფრო მეტად საწყისი კაპიტალი ქმნის თუ რეგულარული დამატება. ეს პატარა, მაგრამ სასარგებლო განსხვავებაა, რადგან ბევრი ადამიანი დეპოზიტს მხოლოდ ერთჯერადი თანხის პროდუქტად აღიქვამს და ვერ აფასებს თანმიმდევრული შენატანების ეფექტს.
პარამეტრები, რომელთა გადამოწმება ნამდვილად ღირს
აპის გამოყენებისას ყველაზე მნიშვნელოვანი არა ღილაკების სწრაფად დაჭერა, არამედ შეყვანილი მონაცემების მნიშვნელობის სწორად გაგებაა. სანამ შედეგს ენდობით, უნდა გადაამოწმოთ, რა პერიოდზეა მითითებული განაკვეთი და რა სიხშირით ხდება შენატანი ან დარიცხვა. ერთი და იგივე პროცენტული მაჩვენებელი განსხვავებულ სურათს იძლევა, თუ ერთ შემთხვევაში ის წლიურ განაკვეთს ნიშნავს, ხოლო მეორეში სხვა პერიოდს.
არჩევამდე წაკითხვა ღირს

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
სესხის შეფასებისას მე ყოველთვის ვაკეთებ მინიმუმ სამ შედარებას: ვცვლი ვადას, ვცვლი განაკვეთს და შემდეგ ვამოწმებ საწყისი თანხის ცვლილებას. ეს სამი ცალკე ტესტი გიჩვენებს, რომელი ფაქტორი ქმნის ყველაზე დიდ განსხვავებას. თუ ყველა პარამეტრს ერთდროულად შეცვლი, შედეგის მიზეზის გაგება გართულდება. აპის ძლიერი მხარე სწორედ სწრაფი ხელახალი გამოთვლაა, ამიტომ ცვლილებები ეტაპობრივად უნდა გამოიყენო.
დეპოზიტის რეჟიმში ყურადღება უნდა მიაქციო განმეორებადი შენატანის ლოგიკას. თუ ყოველ თვე ერთსა და იმავე თანხას ამატებ, უნდა დაფიქრდე, რეალურად შეძლებ თუ არა ამ ჩვევის შენარჩუნებას. სიმულაციაში მიმზიდველი საბოლოო შედეგი შეიძლება პრაქტიკაში მიუწვდომელი გახდეს, თუ პერიოდული შენატანი ოჯახის ბიუჯეტისთვის ზედმეტად მაღალია. ამიტომ მე ჯერ კონსერვატიულ თანხას ვამოწმებ, შემდეგ კი მხოლოდ იმ შემთხვევაში ვზრდი, თუ ის ყოველდღიურ ხარჯებთან თავსებადია.
კიდევ ერთი სასარგებლო ჩვევა არის შედეგის ჩაწერა ან ეკრანის შენახვა საკუთარი ჩანაწერისთვის, თუ მოწყობილობის ჩვეულებრივი ფუნქციებით ამის გაკეთება გსურთ. აპისგან არ უნდა ელოდოთ, რომ ის თქვენს ფინანსურ ისტორიას ან საბანკო დოკუმენტებს ჩაანაცვლებს. სამაგიეროდ, რამდენიმე სცენარის ცალკე მონიშვნა დაგეხმარებათ მოგვიანებით გაიხსენოთ, რატომ აირჩიეთ კონკრეტული ვარიანტი.
ყველაზე მნიშვნელოვანი პარამეტრი ხშირად არა ყველაზე დაბალი გადასახადი, არამედ თქვენთვის მისაღები საერთო ვალდებულებაა. სწორედ ამიტომ შედეგის წაკითხვისას მხოლოდ ერთ ხაზს ნუ დააკვირდებით. შეადარეთ პერიოდული დატვირთვა, საბოლოო თანხა და ის, რამდენად რეალისტურია არჩეული შენატანის შენარჩუნება.
სწრაფი გამოყენების შაბლონები გამოცდილი მომხმარებლისთვის
Basic Loan Calc-ის გამოყენების დასაჩქარებლად მე რამდენიმე გამეორებად შაბლონს ვეყრდნობი. პირველი არის „სამი სცენარის“ მეთოდი: ფრთხილი, საშუალო და დაძაბული ვარიანტი. ფრთხილ სცენარში უფრო დაბალ ვალდებულებას ვამოწმებ, საშუალო ვარიანტი რეალურ გეგმას ასახავს, ხოლო დაძაბული სცენარი აჩვენებს, რა მოხდება, თუ განაკვეთი ან სასურველი თანხა თქვენთვის ნაკლებად ხელსაყრელი იქნება.
ეს მეთოდი განსაკუთრებით კარგია მაშინ, როცა ოჯახის ბიუჯეტზე საუბრობთ. ერთი ადამიანის მიერ შეყვანილი ვარიანტი შეიძლება მისაღები ჩანდეს, მაგრამ საერთო ხარჯების გათვალისწინებისას ზედმეტად მძიმე აღმოჩნდეს. ამიტომ მე შედეგებს არა მხოლოდ პირადი სურვილის, არამედ ყოველთვიური თავისუფალი თანხის მიხედვით ვადარებ. აპი ამ გადაწყვეტილებას თქვენ ნაცვლად არ იღებს, თუმცა შედარებისთვის საჭირო გამოთვლებს ამარტივებს.
მეორე შაბლონი არის „ერთი ცვლილება ერთ ჯერზე“. ჯერ ვტოვებ თანხას უცვლელს და მხოლოდ ვადას ვცვლი. შემდეგ საწყის ვადას ვაბრუნებ და განაკვეთს ვცვლი. ბოლოს ვამოწმებ თანხის ზრდას. ასეთი თანმიმდევრობა თავიდან აგარიდებთ დაბნეულობას და გაჩვენებთ, რომელი ცვლილება იყო შედეგის მთავარი მიზეზი.
მესამე შაბლონი დეპოზიტებისთვისაა. თავდაპირველად ვითვლი მხოლოდ საწყისი შენატანის შედეგს, შემდეგ ვამატებ რეგულარულ შენატანს, ბოლოს კი ვამოწმებ, როგორ იცვლება სურათი უფრო მცირე პერიოდული თანხით. ეს უკანასკნელი ნაბიჯი პრაქტიკულად ყველაზე ღირებულია: ის გაჩვენებს, შეძლებ თუ არა გეგმის შენარჩუნებას მაშინაც, როცა მოულოდნელი ხარჯი გაჩნდება.
აპის უფასო ხელმისაწვდომობა ამ ექსპერიმენტებს უფრო მარტივს ხდის. არ გიწევს თითოეული სცენარისთვის დამატებითი სერვისის შეძენა ან რთული ფინანსური პროგრამის სწავლა. ამავე დროს, უფასო კალკულატორი არ ნიშნავს, რომ შედეგი ავტომატურად ზუსტი საბანკო შეთავაზებაა. საკომისიოები, დაზღვევა, გადასახადები, ვადამდე დაფარვის პირობები და სხვა ხელშეკრულებითი დეტალები შეიძლება ცალკე არსებობდეს, ამიტომ საბოლოო გადაწყვეტილებამდე რეალური შეთავაზება უნდა წაიკითხო.
სად მთავრდება სიმულატორის შესაძლებლობა
აპის მთავარი შეზღუდვა მისი დანიშნულებიდან გამომდინარეობს: ის შეფასებისა და სიმულაციის ინსტრუმენტია. მასზე დაყრდნობით შეგიძლია გაიგო, როგორ იცვლება სავარაუდო შედეგი შეყვანილი მონაცემების მიხედვით, მაგრამ ვერ ჩაანაცვლებს ბანკის ოფიციალურ კალკულაციას ან ხელშეკრულების სრულ განხილვას. თუ შენთვის მნიშვნელოვანია ზუსტი საკომისიო, კონკრეტული კრედიტორის დამატებითი ხარჯები ან ინდივიდუალური საკრედიტო პირობები, სხვა წყაროს გამოყენებაც დაგჭირდება.
ასევე ფრთხილად უნდა იყო იმ შემთხვევებში, როცა შენი შემოსავალი არარეგულარულია. განმეორებადი დეპოზიტის სიმულაცია შეიძლება კარგად გამოიყურებოდეს თანაბარი შენატანებით, მაგრამ სეზონური ან ცვალებადი შემოსავლის მქონე ადამიანისთვის ასეთი გეგმა ყოველთვის რეალისტური არ არის. ასეთ დროს მე რამდენიმე დაბალი შენატანის ვარიანტს ვამოწმებ და მხოლოდ შემდეგ ვარჩევ მიზანს. სტაბილური გეგმა, რომელიც ოდნავ ნელა იზრდება, ხშირად უკეთესია, ვიდრე მაღალი, მაგრამ მალე შესაწყვეტი შენატანი.
კიდევ ერთი საკითხია შედეგების ინტერპრეტაცია. სიმულატორის მიერ ნაჩვენები თანხა არ უნდა აღიქვა როგორც გარანტირებული მოგება ან გარანტირებული გადასახადი, სანამ ყველა პირობა არ გადაამოწმე. განსაკუთრებით მნიშვნელოვანია განაკვეთის ტიპი და დარიცხვის წესი. თუ ამ ტერმინებში დარწმუნებული არ ხარ, აპის შედეგი გამოიყენე კითხვების მოსამზადებლად და არა ხელშეკრულებაზე ხელმოწერის ერთადერთ საფუძვლად.
ზოგი მომხმარებლისთვის უკეთესი არჩევანი შეიძლება იყოს სრულფასოვანი ბიუჯეტირების აპი, თუ მათ სურთ ხარჯების კატეგორიებად დაყოფა, ანგარიშების მონიტორინგი და გრძელვადიანი ფინანსური ისტორია. სხვებისთვის ბანკის ოფიციალური კალკულატორი უფრო შესაფერისი იქნება, როცა კონკრეტული პროდუქტის ყველა დამატებითი ხარჯის გათვალისწინებაა საჭირო. Basic Loan Calc-ს მაშინ ვირჩევ, როცა მინდა სწრაფი, დამოუკიდებელი შედარება და არა მთელი ფინანსური ცხოვრების ერთ აპში მართვა.
ვისთვის არის ეს აპი პრაქტიკული არჩევანი
ეს აპი განსაკუთრებით გამომადგება დამწყებ მომხმარებელს, რომელსაც სურს სესხის ან დეპოზიტის საკითხში პირველი წარმოდგენის მიღება. ის ასევე სასარგებლოა სტუდენტისთვის, მცირე მეწარმისთვის ან ოჯახის წევრისთვის, რომელიც სხვადასხვა შეთავაზებას ერთმანეთთან ადარებს. მთავარი უპირატესობა არის ის, რომ შეგიძლია ერთი და იგივე ლოგიკით შეამოწმო როგორც სესხის დატვირთვა, ისე დანაზოგის ზრდის სცენარი.
გამოცდილი მომხმარებლისთვის მისი ღირებულება სისწრაფეშია. თუ უკვე იცი, რა მონაცემები უნდა შეიყვანო, შეგიძლია რამდენიმე ვარიანტი ზედიზედ შეამოწმო და გადაწყვეტილების წინასწარი სურათი მიიღო. ჩემი აზრით, სწორედ ასეთი განმეორებადი გამოყენება აჩენს აპის რეალურ სარგებელს: არა ერთჯერადი პასუხი, არამედ ჩვევა, რომ ფინანსურ ვალდებულებასა და დანაზოგს სხვადასხვა კუთხით უყურო.
აპის გამოყენება შესაძლებელია Android მოწყობილობაზე, რომლის მინიმალური მოთხოვნაა 9-ე ვერსია. ასაკობრივი ნიშანი არის 3+, ხოლო აპლიკაცია უფასოდ ვრცელდება. მისი მიმდინარე ვერსიაა 1.3.0.0, რაც მომხმარებელს ეხმარება მოწყობილობასთან თავსებადობის წინასწარ შეფასებაში. აპს უკვე მილიონზე მეტი ინსტალაცია აქვს, ამიტომ ის სრულიად უცნობ ექსპერიმენტულ ხელსაწყოდ არ გამოიყურება, თუმცა ინსტალაციების რაოდენობა თავად გამოთვლების სიზუსტის გარანტია არ არის.
გამოშვების თარიღად მითითებულია 2026 წლის 1 აპრილი. ჩემთვის უფრო მნიშვნელოვანი მაინც ისაა, რამდენად სწორად იყენებს მომხმარებელი შეყვანილ მონაცემებს. ახალი ან განახლებული ვერსია შეიძლება სასიამოვნო იყოს, მაგრამ ფინანსურ აპში ყველაზე დიდი შეცდომები ხშირად არა ინტერფეისისგან, არამედ არასწორი ვადის, განაკვეთის ან შენატანის მითითებისგან წარმოიქმნება.
ჩემი საბოლოო შეფასება გამოყენების შემდეგ
Basic Loan Calc კარგი არჩევანია მაშინ, როცა გჭირდება მარტივი ფინანსური სიმულატორი, რომელიც სესხისა და დეპოზიტის სცენარების შედარებაში დაგეხმარება. მე მას მეგობარს ვურჩევდი წინასწარი შეფასებისთვის: მაგალითად, სესხის ვადის არჩევამდე, განმეორებადი დანაზოგის დაგეგმვისას ან ბანკთან საუბრამდე კითხვების მოსამზადებლად. მისი ძალა არის სიმარტივე, სწრაფი ხელახალი გამოთვლა და სხვადასხვა ვარიანტის ერთმანეთთან შედარების შესაძლებლობა.
ამავე დროს, მას არ გამოვიყენებდი როგორც ერთადერთ საფუძველს ხელშეკრულების გაფორმებისთვის. თუ გადაწყვეტილება დიდ თანხას, ცვალებად შემოსავალს ან დამატებით საკომისიოებს ეხება, საჭიროა ოფიციალური პირობების შემოწმება და, საჭიროების შემთხვევაში, სპეციალისტთან კონსულტაცია. აპი საუკეთესოა როგორც პირველი ფილტრი: ის გეხმარება დაინახო, რომელი ვარიანტი ღირს უფრო ღრმად შესწავლად და რომელი აშკარად არ ჯდება შენს შესაძლებლობებში.
საბოლოოდ, ჩემი შეფასება ასეთია: ეს არის პრაქტიკული, უფასო ფინანსური ხელსაწყო იმ ადამიანისთვის, ვისაც სურს გააკეთოს საკუთარი გამოთვლა და არ დაეყრდნოს მხოლოდ რეკლამაში ნაჩვენებ ერთ რიცხვს. თუ შედეგებს რამდენიმე სცენარად ამოწმებ, ერთ პარამეტრს ცვლი ერთ ჯერზე და რეალურ ბიუჯეტს არ სცილდები, აპიდან ბევრად მეტ სარგებელს მიიღებ, ვიდრე უბრალოდ სწრაფი კალკულაციისგან. სწორედ ამ დისციპლინით ხდება მარტივი კალკულატორი გონივრული ფინანსური დაგეგმვის დამხმარე.
პლუსები
- მარტივი ინტერფეისი სესხის გადახდის სწრაფი დასათვლელად
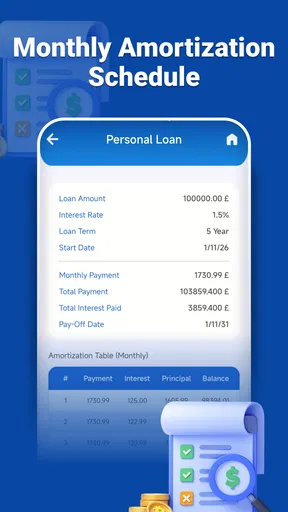
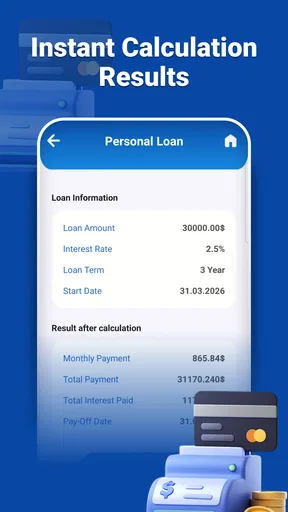
- აჩვენებს ყოველთვიურ შენატანს და მთლიან გადასახდელ თანხას
- სასარგებლოა სხვადასხვა სესხის პირობების შესადარებლად
- გამოთვლები სწრაფად სრულდება და დიდ რესურსს არ მოითხოვს
- შესაფერისია მათთვის
- ვისაც ფინანსური დაგეგმვა სჭირდება
მინუსები
- არ ითვალისწინებს ყველა ბანკის საკომისიოსა და დამატებით ხარჯს
- შედეგები დამოკიდებულია შეყვანილი მონაცემების სიზუსტეზე
- შეიძლება არ ასახავდეს კონკრეტული ბანკის რეალურ პირობებს
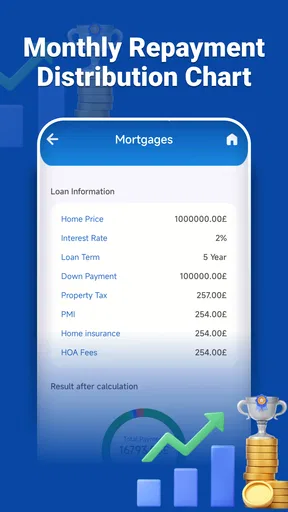
- მოწინავე ფინანსური ანალიზისა და გრაფიკების ფუნქციები შეზღუდულია
- სესხის განაცხადის ან ბანკთან დაკავშირების ფუნქცია არ აქვს
ხშირად დასმული კითხვები: Basic Loan Calc
რა არის Basic Loan Calc და რისთვის გამოიყენება?
Basic Loan Calc არის მარტივი სესხის კალკულატორი, რომელიც დაგეხმარებათ წინასწარ შეაფასოთ სესხის ყოველთვიური გადასახადი, პროცენტებში გადახდილი თანხა და საბოლოო დასაფარი ოდენობა. აპლიკაცია განსაკუთრებით გამოსადეგია მაშინ, როცა სხვადასხვა სესხის პირობებს ადარებთ ან გსურთ გაიგოთ, რამდენად შეესაბამება კონკრეტული შეთავაზება თქვენს ბიუჯეტს. გამოყენებამდე საჭიროა შეიყვანოთ სესხის ძირითადი თანხა, საპროცენტო განაკვეთი და ვადა.
როგორ გამოვთვალო სესხის ყოველთვიური გადასახადი Basic Loan Calc-ში?
კალკულატორის გამოყენება, როგორც წესი, საკმაოდ მარტივია: შესაბამის ველებში შეიყვანეთ სასესხო თანხა, წლიური საპროცენტო განაკვეთი და დაფარვის პერიოდი, შემდეგ კი გაუშვით გამოთვლა. აპლიკაცია გაჩვენებთ სავარაუდო ყოველთვიურ შენატანს და სესხის მთლიან ღირებულებას. შედეგის სიზუსტე დამოკიდებულია შეყვანილ მონაცემებზე, ამიტომ ყურადღებით გადაამოწმეთ ვადა, პროცენტი და ვალუტა, თუ ასეთი არჩევანი ხელმისაწვდომია.
არის თუ არა Basic Loan Calc-ის შედეგები ზუსტი და შეიძლება მათზე დაყრდნობით სესხის აღება?
Basic Loan Calc-ის გამოთვლები სასარგებლოა საორიენტაციოდ, თუმცა ისინი აუცილებლად არ ემთხვევა ბანკის ან მიკროსაფინანსო ორგანიზაციის საბოლოო შეთავაზებას. რეალურ სესხს შეიძლება დაემატოს საკომისიო, დაზღვევა, მომსახურების გადასახადი, ჯარიმა ან განსხვავებული დარიცხვის მეთოდი. ამიტომ აპლიკაციით მიღებული შედეგი გამოიყენეთ შედარებისა და დაგეგმვისთვის, ხოლო ხელშეკრულების გაფორმებამდე აუცილებლად გაეცანით კრედიტორის სრულ პირობებს.
ინახავს თუ არა Basic Loan Calc ჩემს ფინანსურ ან პირად მონაცემებს?
სესხის კალკულატორის გამოყენებისას შეყვანილი თანხა, პროცენტი და ვადა შეიძლება მხოლოდ მიმდინარე გამოთვლისთვის იყოს საჭირო, მაგრამ მონაცემთა დამუშავების წესი აპლიკაციის კონკრეტულ ვერსიასა და კონფიდენციალურობის პოლიტიკაზეა დამოკიდებული. ჩამოტვირთვამდე შეამოწმეთ, რა ნებართვებს ითხოვს აპლიკაცია და აგროვებს თუ არა ინფორმაციას. არ შეიყვანოთ პირადი, საბანკო ან ანგარიშის მონაცემები, თუ ეს გამოთვლისთვის აუცილებელი არ არის.
ვინ ისარგებლებს ყველაზე მეტად Basic Loan Calc-ით და რა შეზღუდვები აქვს აპლიკაციას?
Basic Loan Calc სასარგებლოა მათთვის, ვისაც სურს სწრაფად შეაფასოს სამომხმარებლო სესხის, ავტოსესხის ან სხვა განვადების სავარაუდო გადასახადი. მისი მთავარი უპირატესობა სიმარტივე და სწრაფი შედეგია, თუმცა შესაძლოა არ ითვალისწინებდეს რთულ საპროცენტო სქემებს, ცვალებად განაკვეთს, დამატებით საკომისიოებს, საშეღავათო პერიოდს ან ნაწილობრივ დაფარვას. რთული ფინანსური გადაწყვეტილების მიღებისას შედეგი დამოუკიდებლად გადაამოწმეთ სპეციალისტთან ან კრედიტორთან.


